
Γιώργος Αλογοσκούφης
____________________________________________________
Η ελληνική οικονομία έχει διανύσει σημαντική απόσταση από την κρίση χρέους. Η σχετική οικονομική ανάκαμψη, η δημοσιονομική σταθεροποίηση και η υποχώρηση της ανεργίας έχουν βελτιώσει τις προοπτικές της. Ωστόσο, η βελτίωση στους μακροοικονομικούς δείκτες δεν συνεπάγεται ότι έχουν αντιμετωπιστεί οι βαθύτερες αδυναμίες της παραγωγικής της οργάνωσης. H σύγκλιση με τις αναπτυγμένες οικονομίες της ΕΕ εξακολουθεί να είναι ασθενική και να περιορίζεται από την χαμηλή αύξηση της παραγωγικότητας, το επενδυτικό κενό και τις δυσκολίες πολλών επιχειρήσεων να υιοθετήσουν νέες τεχνολογίες.
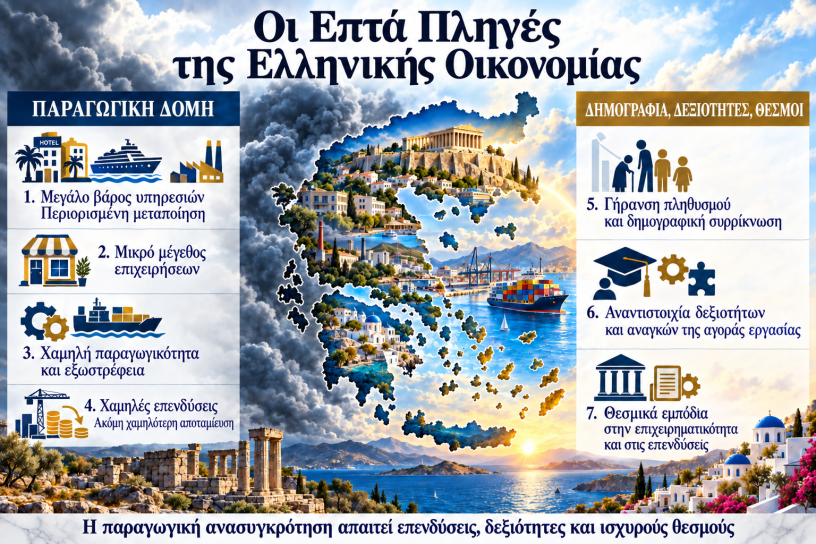
Επτά αλληλένδετα χαρακτηριστικά εξηγούν μεγάλο μέρος αυτής της υστέρησης:
- Η Περιορισμένη Παραγωγική Διαφοροποίηση και η Ασθενής Μεταποιητική Βάση
- Το Μικρό Μέγεθος των Επιχειρήσεων
- Η Χαμηλή παραγωγικότητα και Εξωστρέφεια
- Οι Χαμηλές Επενδύσεις και οι Ακόμη Χαμηλότερες Αποταμιεύσεις
- Η Γήρανση και η Συρρίκνωση του Πληθυσμού
- Η Αναντιστοιχία Δεξιοτήτων-Αναγκών της Αγοράς Εργασίας
- Τα Υψηλά Θεσμικά εμπόδια στην Επιχειρηματικότητα και τις Επενδύσεις
Ο χαρακτηρισμός τους ως «επτά πληγών» υπογραμμίζει το κόστος τους. Δεν σημαίνει ότι αποτελούν μόνιμα γνωρίσματα της χώρας. Προκύπτουν από ιστορικές εξελίξεις, οικονομικά κίνητρα και θεσμικές επιλογές, δηλαδή δεδομένα τα οποία μπορούν να αλλάξουν.
Το πρώτο χαρακτηριστικό είναι η περιορισμένη παραγωγική διαφοροποίηση και η ασθενής μεταποιητική βάση. Το 2024 ο τριτογενής τομέας αντιπροσώπευε το 78,4% της ελληνικής ακαθάριστης προστιθέμενης αξίας, έναντι 73,3% στην ΕΕ-27. Ο πρωτογενής τομέας παρήγε το 4,3%, έναντι 1,8% στην ΕΕ, ενώ ο δευτερογενής, μαζί με τις κατασκευές, το 17,3%, έναντι 24,9%.
Η μεταποίηση ειδικότερα αντιπροσώπευε το 10,4% της ελληνικής προστιθέμενης αξίας, έναντι 16,1% στην ΕΕ. Η Ελλάδα εμφανίζει επομένως μεγαλύτερη βαρύτητα της γεωργίας και των υπηρεσιών, αλλά μικρότερη βιομηχανική βάση. Η μεταποίηση έχει ιδιαίτερη σημασία επειδή μπορεί να ενσωματώνει τεχνολογία, να οργανώνει δίκτυα προμηθευτών και να δημιουργεί θέσεις εργασίας με υψηλή παραγωγικότητα. Δεν εγγυάται όμως από μόνη της υψηλούς μισθούς ή επιτυχημένες εξαγωγές. Αυτά εξαρτώνται από τις επενδύσεις, τις δεξιότητες, την καινοτομία και την ικανότητα των επιχειρήσεων να συμμετέχουν σε διεθνείς αλυσίδες αξίας.
Η κυριαρχία των υπηρεσιών αποτελεί κοινό γνώρισμα των ανεπτυγμένων οικονομιών. Το κρίσιμο ερώτημα είναι ποιες υπηρεσίες αναπτύσσονται, πόση αξία δημιουργούν και κατά πόσο απευθύνονται στις διεθνείς αγορές. Η αδυναμία της Ελλάδας βρίσκεται στην περιορισμένη διαφοροποίηση και στην ανεπαρκή ανάπτυξη περισσότερων διεθνώς ανταγωνιστικών δραστηριοτήτων. Το εμπόριο, οι υπηρεσίες προς την εγχώρια αγορά και οι δραστηριότητες ακινήτων έχουν σημαντική θέση, αλλά δεν μπορούν όλες να αυξάνουν άμεσα τα εξωτερικά έσοδα. Η πληροφορική, η έρευνα, οι εξειδικευμένες επιχειρηματικές υπηρεσίες και οι μεταφορές μπορούν να στηρίζουν υψηλή παραγωγικότητα και εξαγωγές. Αντίθετα, η συγκέντρωση σε δραστηριότητες περιορισμένης τεχνολογικής έντασης και κυρίως τοπικής ζήτησης δυσκολεύει την ταχεία άνοδο της παραγωγικότητας και των εισοδημάτων.
Ο τουρισμός και η ναυτιλία αποτελούν σημαντικά ελληνικά πλεονεκτήματα. Η ανάπτυξή τους, όμως, χρειάζεται να συνδέεται περισσότερο με την υπόλοιπη οικονομία. Ένα ξενοδοχείο δημιουργεί μεγαλύτερο εγχώριο όφελος όταν προμηθεύεται ελληνικά τρόφιμα, εξοπλισμό, λογισμικό και υπηρεσίες υψηλής ποιότητας. Αντίστοιχα, η ναυτιλιακή δραστηριότητα μπορεί να υποστηρίζει τεχνολογικές εφαρμογές, επισκευές και εξειδικευμένη εκπαίδευση. Η ενίσχυση της μεταποίησης και των υπηρεσιών γνώσης θα μπορούσε να διευρύνει αυτές τις διασυνδέσεις, προσφέροντας περισσότερες πηγές εισοδήματος και μικρότερη εξάρτηση από συγκεκριμένες αγορές.
Το δεύτερο χαρακτηριστικό είναι το μικρό μέγεθος των επιχειρήσεων. Η ιδιαιτερότητα της Ελλάδας δεν είναι απλώς ότι διαθέτει πολλές μικρές επιχειρήσεις — αυτό συμβαίνει σε όλη την Ευρώπη. Είναι ότι δυσανάλογα μεγάλο μέρος της απασχόλησης συγκεντρώνεται στις χαμηλής παραγωγικότητας πολύ μικρές επιχειρήσεις, ενώ οι μεγαλύτερες, που έχουν και πολύ μεγαλύτερη παραγωγικότητα, έχουν περιορισμένο βάρος. Οι πολύ μικρές και μικρές επιχειρήσεις συγκέντρωναν το 2025 περίπου το 71,4% της απασχόλησης στον ελληνικό επιχειρηματικό τομέα, έναντι 48,7% στην ΕΕ. Το άθροισμα των πολύ μικρών και μικρών επιχειρήσεων είχε στην Ελλάδα μέση παραγωγικότητα 1,7 φορές μικρότερη από το σύνολο της οικονομίας. Από την άλλη, το άθροισμα των μεσαίων και μεγάλων επιχειρήσεων, που απασχολούν το υπόλοιπο 28,6% του συνόλου των εργαζόμενων, έχει μέση παραγωγικότητα διπλάσια από το σύνολο της οικονομίας.Οι πολύ μικρές και μικρές επιχειρήσεις αντιμετωπίζουν δυσκολίες στη χρηματοδότηση, στις επενδύσεις και στην ανάπτυξη διοικητικών δεξιοτήτων. Το μικρό μέγεθος και η χαμηλή παραγωγικότητα αλληλοτροφοδοτούνται: οι περιορισμένοι πόροι δυσκολεύουν την αναβάθμιση, ενώ η χαμηλή απόδοση εμποδίζει τη μεγέθυνση.
Μια μικρή επιχείρηση μπορεί ασφαλώς να είναι καινοτόμος, ευέλικτη και διεθνώς ανταγωνιστική. Ωστόσο, η έρευνα, η κατάρτιση, η πιστοποίηση προϊόντων και η οργανωμένη παρουσία στο εξωτερικό συνεπάγονται σταθερά κόστη που κατανέμονται ευκολότερα σε μεγαλύτερο κύκλο εργασιών. Η πολιτική χρειάζεται επομένως να διευκολύνει τη μεγέθυνση των βιώσιμων επιχειρήσεων, τις συνεργασίες και τα δίκτυα προμηθευτών. Παράλληλα, ο ανταγωνισμός πρέπει να αποτρέπει τη μετατροπή του μεγαλύτερου μεγέθους σε προστατευμένη ισχύ στην εγχώρια αγορά. Η επιχειρηματική ανάπτυξη έχει κοινωνική αξία όταν συνοδεύεται από καλύτερα και φθηνότερα προϊόντα, επενδύσεις και πιο παραγωγικές θέσεις εργασίας.
Το τρίτο χαρακτηριστικό είναι η χαμηλή παραγωγικότητα και η περιορισμένη εξωστρέφεια. Η παραγωγικότητα εξαρτάται από τον εξοπλισμό, την τεχνολογία, την οργάνωση, τις δεξιότητες και το περιβάλλον λειτουργίας μιας επιχείρησης. Οι πολλές ώρες εργασίας δεν αρκούν για να αντισταθμίσουν παρωχημένα μηχανήματα, ανεπαρκή δίκτυα ή διοικητικές υστερήσεις. Ο εργαζόμενος μπορεί να καταβάλλει μεγάλη προσπάθεια, αλλά η αξία που παράγει ανά ώρα να παραμένει περιορισμένη. Αυτό στενεύει τα περιθώρια διατηρήσιμων αυξήσεων των πραγματικών μισθών.
Για συγκρίσεις παραγωγικότητας μεταξύ χωρών, καταλληλότερος δείκτης είναι το ΑΕΠ ανά ώρα εργασίας σε ισοτιμίες αγοραστικής δύναμης. Το 2025, το ελληνικό ΑΕΠ ανά ώρα εργασίας σε ισοτιμίες αγοραστικής δύναμης ήταν μόλις το 54,4% του αντίστοιχου μέσου όρου της ΕΕ, το χαμηλότερο όλων των χωρών της ΕΕ για τις οποίες υπήρχαν τα σχετικά στοιχεία. Η ελληνική ωριαία παραγωγικότητα αντιστοιχούσε περίπου στο 92,4% της βουλγαρικής, το 81,6% της πορτογαλικής, στο 57,2% της ισπανικής και στο 56,6% της ιταλικής.
Η εξωστρέφεια συνδέεται αμφίδρομα με την παραγωγικότητα. Οι αποτελεσματικότερες επιχειρήσεις μπορούν ευκολότερα να ανταγωνιστούν διεθνώς, ενώ η παρουσία στις διεθνείς αγορές δημιουργεί ευκαιρίες μάθησης, εξειδίκευσης και μεγαλύτερης κλίμακας. Η ενίσχυση των εξαγωγών απαιτεί συνέπεια στην ποιότητα, αξιόπιστες παραδόσεις, εμπορικά δίκτυα και υπηρεσίες υποστήριξης. Σημασία έχει επίσης η εγχώρια προστιθέμενη αξία: η αύξηση των ακαθάριστων εξαγωγών αποφέρει μικρότερο όφελος όταν συνοδεύεται από υψηλές εισαγωγές ενδιάμεσων προϊόντων. Στόχος πρέπει να είναι η ισχυρότερη συμμετοχή της ελληνικής παραγωγής στις διεθνείς αλυσίδες αξίας.
Για συγκρίσεις εξωστρέφειας μεταξύ χωρών ένας σημαντικός δείκτης είναι το ποσοστό των εξαγωγών αγαθών και υπηρεσιών στο ΑΕΠ. Στην Ελλάδα οι εξαγωγές αγαθών και υπηρεσιών αντιστοιχούσαν το 2025 στο 39,5% του ΑΕΠ το 2025, έναντι 49,6% στην ΕΕ-27. Η Ελλάδα υστερούσε κατά 10 ποσοστιαίες μονάδες του ΑΕΠ σε σχέση με την ΕΕ, και κατατασσόταν 23η μεταξύ των 27 κρατών-μελών, με βάση αυτόν τον δείκτη. Επιπλέον, η χαμηλότερη συνολική εξαγωγική ένταση της Ελλάδας εντοπίζεται κυρίως στα αγαθά, όπου η χώρα έχει το χαμηλότερο ποσοστό εξαγωγών στην ΕΕ. Η ισχυρότερη παρουσία των υπηρεσιών αντισταθμίζει μέρος αυτής της διαφοράς. Στην Ελλάδα το 2025, οι εξαγωγές αγαθών αντιστοιχούσαν στο 19,0% του ΑΕΠ και οι εξαγωγές υπηρεσιών στο 20,4%. Στην ΕΕ-27, τα αντίστοιχα ποσοστά ήταν 32,9% και 16,8%.
Το τέταρτο χαρακτηριστικό είναι οι χαμηλές επενδύσεις και οι ακόμη χαμηλότερες εθνικές αποταμιεύσεις. Ο συνδυασμός χαμηλών επενδύσεων και ακόμη χαμηλότερων αποταμιεύσεων σε σχέση με το ΑΕΠ, αποτελεί διπλή αδυναμία της ελληνικής οικονομίας: αφενός περιορίζει την επέκταση της παραγωγικής της βάσης ενώ ταυτόχρονα δημιουργεί ανάγκη εξωτερικής χρηματοδότησης. Η χώρα επενδύει ανεπαρκώς για να αναπτύσσεται και να συγκλίνει γρήγορα με τις προηγμένες ευρωπαϊκές οικονομίες, αλλά αποταμιεύει ακόμη λιγότερο από όσο απαιτείται για να χρηματοδοτήσει αυτές τις επενδύσεις, με αποτέλεσμα ελλείμματα στο ισοζύγιο τρεχουσών συναλλαγών.
Η Ελλάδα έχει το δεύτερο χαμηλότερο ποσοστό επενδύσεων παγίου κεφαλαίου στην ΕΕ, μετά το Λουξεμβούργο. Το 2025 διαμορφώθηκε στο 16,9% του ΑΕΠ, έναντι 21,4% στην ΕΕ. Υπολείπεται του ευρωπαϊκού συνόλου κατά 4,5 ποσοστιαίες μονάδες του ΑΕΠ. Η υστέρηση στην αποταμίευση είναι πολύ μεγαλύτερη: η Ελλάδα εμφανίζει το χαμηλότερο ποσοστό στην ΕΕ, με αποταμιεύσεις στο 11,7% του ΑΕΠ, έναντι 24,4% στην ΕΕ. Το ποσοστό των αποταμιεύσεων είναι χαμηλότερο από το σύνολο της ΕΕ κατά 12,7 εκατοστιαίες μονάδες. Ως αποταμίευση νοείται εδώ η συνολική εθνική αποταμίευση—νοικοκυριών, επιχειρήσεων και γενικής κυβέρνησης— και όχι μόνο η αποταμίευση των νοικοκυριών ή η μεταβολή των τραπεζικών καταθέσεων. Και τα δύο μεγέθη είναι ακαθάριστα, δηλαδή πριν αφαιρεθούν οι αποσβέσεις.
Σε σχέση με την προ κρίσης περίοδο, το σημερινό ανισοζύγιο αποταμιεύσεων–επενδύσεων προέρχεται κυρίως από τον ιδιωτικό τομέα. Οι επιχειρηματικές επενδύσεις σταδιακά ανακάμπτουν, αλλά η ιδιωτική αποταμίευση δεν ακολουθεί. Η δημοσιονομική βελτίωση έχει περιορίσει την προηγούμενη επιβάρυνση από το Δημόσιο, χωρίς να εξαλείψει την εξωτερική ανισορροπία.
Οι επενδύσεις ανανεώνουν το παραγωγικό κεφάλαιο και επιτρέπουν την ενσωμάτωση τεχνολογικών αλλαγών. Όταν υπολείπονται επί μακρόν των αναγκών, συσσωρεύονται ελλείψεις σε εξοπλισμό, υποδομές και οργανωτικές δυνατότητες. Η ανάκαμψή τους είναι απαραίτητη, αλλά χρειάζεται προσοχή στη σύνθεση και στην απόδοσή τους. Διαφορετικές επενδύσεις έχουν διαφορετική επίδραση στη μελλοντική παραγωγικότητα, στις εξαγωγές και στην ενεργειακή εξάρτηση.
Οι χαμηλές αποταμιεύσεις περιορίζουν τη δυνατότητα εγχώριας χρηματοδότησης αυτής της προσπάθειας. Όταν οι συνολικές επενδύσεις υπερβαίνουν την εθνική αποταμίευση, η διαφορά αντανακλάται σε έλλειμμα τρεχουσών συναλλαγών. Η εξωτερική χρηματοδότηση μπορεί να επιταχύνει την ανάπτυξη, εφόσον στηρίζει δραστηριότητες που δημιουργούν μελλοντικό εισόδημα. Η επίμονη εξάρτηση, όμως, αυξάνει την ευαισθησία στις διεθνείς χρηματοπιστωτικές συνθήκες. Η ενίσχυση της αποταμίευσης απαιτεί αύξηση πραγματικών εισοδημάτων, δημοσιονομική αξιοπιστία και εμπιστοσύνη στις μακροχρόνιες τοποθετήσεις. Η απλή συμπίεση της κατανάλωσης των χαμηλών εισοδημάτων θα επιβάρυνε την ευημερία χωρίς να εξασφαλίζει παραγωγική αναβάθμιση.
Το πέμπτο χαρακτηριστικό είναι η γήρανση του πληθυσμού και η δημογραφική συρρίκνωση. Πρόκειται για δύο αλληλένδετες αλλά διαφορετικές δημογραφικές μεταβολές. Η πρώτη σημαίνει αύξηση του μεριδίου των μεγαλύτερων ηλικιών· η δεύτερη μείωση του συνολικού αριθμού κατοίκων. Και οι δύο συνδέονται με τη μακροχρόνια χαμηλή γονιμότητα, ενώ η γήρανση αντανακλά επίσης τη θετική εξέλιξη της μακροζωίας. Η μετανάστευση μπορεί να επιταχύνει ή να επιβραδύνει αυτές τις τάσεις.
Η ελληνική ιδιαιτερότητα είναι ότι η ηλικιακή σύνθεση είναι ήδη δυσμενέστερη από την ευρωπαϊκή και οι θάνατοι υπερβαίνουν τις γεννήσεις σε μεγαλύτερη αναλογία. Τα στοιχεία αναδεικνύουν τρεις ουσιαστικές διαφορές από την ΕΕ: Πρώτον, η Ελλάδα έχει λιγότερα παιδιά και περισσότερους ηλικιωμένους αναλογικά. Αντιστοιχούν περίπου 185 άτομα ηλικίας 65+ σε κάθε 100 παιδιά κάτω των 15 ετών, έναντι περίπου 153 στην ΕΕ. Δεύτερον, στην Ελλάδα η φυσική μείωση είναι εντονότερη. Οι θάνατοι στην Ελλάδα είναι περίπου 1,85 φορές οι γεννήσεις, έναντι 1,39 στην ΕΕ.
Τρίτον, η μετανάστευση αντισταθμίζει σχεδόν, αλλά όχι πλήρως, τη φυσική μείωση στην Ελλάδα. Στην ΕΕ την υπερκαλύπτει, επιτρέποντας ακόμη αύξηση του συνολικού πληθυσμού.
Η υπογεννητικότητα, η μεγαλύτερη διάρκεια ζωής και η μεταναστευτική κίνηση μεταβάλλουν τη σχέση μεταξύ πληθυσμού εργάσιμης ηλικίας και ηλικιωμένων. Οι συνέπειες αφορούν την προσφορά εργασίας, τη ζήτηση υπηρεσιών υγείας και φροντίδας, καθώς και τη χρηματοδότηση της κοινωνικής προστασίας. Μια οικονομία με λιγότερους εργαζομένους χρειάζεται μεγαλύτερη παραγωγικότητα για να διατηρεί και να βελτιώνει το βιοτικό της επίπεδο.
Η δημογραφική πολιτική απαιτεί διάρκεια. Η προσιτή στέγαση, η φροντίδα παιδιών, η εργασιακή ασφάλεια και η δυνατότητα συνδυασμού οικογένειας και σταδιοδρομίας μπορούν να διευκολύνουν τις αποφάσεις τεκνοποίησης. Τα αποτελέσματά τους στην προσφορά εργασίας εμφανίζονται, όμως, ύστερα από πολλά χρόνια. Στο μεταξύ, χρειάζονται μεγαλύτερη συμμετοχή στην απασχόληση, αξιοποίηση της εμπειρίας μεγαλύτερων εργαζομένων και αποτελεσματική ένταξη μεταναστών. Η επιστροφή Ελλήνων του εξωτερικού προϋποθέτει ελκυστικές επαγγελματικές ευκαιρίες, αξιοκρατία και προοπτικές εξέλιξης. Η δημογραφική αντιμετώπιση συνδέεται έτσι άμεσα με την ποιότητα της οικονομικής ανάπτυξης.
Το έκτο χαρακτηριστικό είναι η αναντιστοιχία δεξιοτήτων και αναγκών της αγοράς εργασίας. Η αναντιστοιχία αυτή έχει δύο όψεις: επιχειρήσεις δυσκολεύονται να βρουν προσωπικό με συγκεκριμένες ειδικότητες, ενώ εργαζόμενοι με υψηλά εκπαιδευτικά προσόντα απασχολούνται σε θέσεις που δεν τα αξιοποιούν. Το πρόβλημα, επομένως, αφορά τόσο την ανάπτυξη κατάλληλων δεξιοτήτων όσο και τη δημιουργία παραγωγικών δραστηριοτήτων που μπορούν να τις χρησιμοποιήσουν.
Μια σειρά από δείκτες τεκμηριώνουν ότι η Ελλάδα χαρακτηρίζεται από μεγάλα προβλήματα αντιστοίχησης δεξιοτήτων του εργατικού δυναμικού και αναγκών αγοράς εργασίας. Το 2025, η ανεργία στην Ελλάδα διαμορφώθηκε στο 8,9% του εργατικού δυναμικού, έναντι 6% στην ΕΕ-27. Το 31,4% των εργαζόμενων πτυχιούχων ηλικίας 20–64 ετών στην Ελλάδα απασχολούνταν σε επαγγέλματα χαμηλότερου απαιτούμενου εκπαιδευτικού επιπέδου, έναντι 21,4% στην ΕΕ. Ανάμεσα στους πρόσφατους απόφοιτους 20-34 ετών που είχαν ολοκληρώσει τουλάχιστον ανώτερη δευτεροβάθμια εκπαίδευση ένα έως τρία χρόνια νωρίτερα, χωρίς να συνεχίζουν σπουδές, μόλις το 62,4% εργαζόταν στην Ελλάδα, έναντι 82,9% στην ΕΕ. Μόλις το 25,8% των πρόσφατων αποφοίτων επαγγελματικής εκπαίδευσης στην Ελλάδα είχε εμπειρία μάθησης σε χώρο εργασίας, έναντι 66% στην ΕΕ. Μόλις το 51% του πληθυσμού ηλικίας 16–74 ετών στην Ελλάδα διέθετε τουλάχιστον βασικές ψηφιακές δεξιότητες, έναντι 60,4% στην ΕΕ. Μόλις το 5,2% των ενηλίκων ηλικίας 25–64 ετών στην Ελλάδα συμμετείχε σε εκπαίδευση ή κατάρτιση κατά τις προηγούμενες τέσσερις εβδομάδες, έναντι 13,7% στην ΕΕ — το χαμηλότερο ποσοστό μεταξύ των κρατών-μελών. Τέλος, μόνο το 17,8% των ελληνικών επιχειρήσεων με τουλάχιστον δέκα απασχολουμένους παρείχε κάποια μορφή κατάρτισης το 2020, έναντι 67,4% στην ΕΕ.
Η συνύπαρξη ανεργίας και κενών θέσεων μπορεί να αντανακλά ελλείψεις τεχνικών γνώσεων, γεωγραφικές αποστάσεις ή προβλήματα αντιστοίχισης εργαζομένων και επιχειρήσεων. Η Ευρωπαϊκή Επιτροπή συνδέει τη συνεχιζόμενη υψηλή μακροχρόνια ανεργία στην Ελλάδα με διαρθρωτικά εμπόδια, μεταξύ των οποίων τα κενά δεξιοτήτων και οι ανεπαρκείς υπηρεσίες φροντίδας παιδιών και ηλικιωμένων.
Οι ελλείψεις προσωπικού χρειάζεται επίσης να εξετάζονται μαζί με τους μισθούς, το κόστος στέγασης, την εποχικότητα και τις συνθήκες εργασίας. Μια θέση μπορεί να παραμένει κενή επειδή δεν προσφέρει επαρκές καθαρό όφελος στον εργαζόμενο. Η εκπαίδευση και η κατάρτιση οφείλουν να παρέχουν εφαρμόσιμες γνώσεις, ώστε οι άνθρωποι να προσαρμόζονται στις τεχνολογικές αλλαγές. Η μαθητεία και η συνεργασία εκπαιδευτικών ιδρυμάτων με επιχειρήσεις μπορούν να βοηθήσουν. Η αξιολόγηση πρέπει να στηρίζεται στις δεξιότητες που αποκτώνται και στην επαγγελματική εξέλιξη, ενώ οι ίδιες οι επιχειρήσεις χρειάζεται να επενδύουν συστηματικά στο προσωπικό τους.
Το έβδομο χαρακτηριστικό είναι τα θεσμικά εμπόδια στην επιχειρηματικότητα και στις επενδύσεις. Τα κύρια θεσμικά εμπόδια στην Ελλάδα είναι η αργή επίλυση διαφορών, η πολυπλοκότητα και η αβεβαιότητα των κανόνων, οι δυσκολίες αδειοδότησης και χωροθέτησης, οι περιορισμοί στον ανταγωνισμό και οι αδυναμίες στην ακεραιότητα και αποτελεσματικότητα της διοίκησης. Η σημασία τους έγκειται στο ότι αυξάνουν το κόστος και τον κίνδυνο μιας επένδυσης, συχνά πριν ακόμη αρχίσει η παραγωγή.
Είναι χαρακτηριστικό ότι στην Ελλάδα ο εκτιμώμενος χρόνος διεκπεραίωσης αμφισβητούμενων αστικών και εμπορικών υποθέσεων σε πρώτο βαθμό ήταν το 2024 737 ημέρες, μακράν η μεγαλύτερη διάρκεια στην ΕΕ. Σύμφωνα με έρευνα του 2025 οι επιχειρήσεις που θεωρούν τις επιχειρηματικές ρυθμίσεις εμπόδιο στις επενδύσεις είναι το 89% του συνόλου στην Ελλάδα, έναντι 69% στην ΕΕ. Οι καθυστερήσεις στη δικαιοσύνη, η κανονιστική πολυπλοκότητα, η αβεβαιότητα των αδειοδοτήσεων και η ανεπαρκής προβλεψιμότητα των κανόνων αυξάνουν το κόστος και τον κίνδυνο μιας επένδυσης. Ο ΟΟΣΑ υπογραμμίζει τη σημασία της μείωσης των ρυθμιστικών βαρών και της ενίσχυσης του ανταγωνισμού για την επιχειρηματική ανάπτυξη και την καινοτομία.
Το θεσμικό κόστος επιβαρύνει δυσανάλογα όσους δεν διαθέτουν εξειδικευμένα νομικά και διοικητικά τμήματα. Παράλληλα, η αβεβαιότητα ευνοεί δραστηριότητες με σύντομο ορίζοντα απόδοσης εις βάρος επενδύσεων που απαιτούν χρόνια σχεδιασμού. Η ψηφιοποίηση μπορεί να μειώσει τις συναλλαγές με τη διοίκηση, αλλά χρειάζεται να συνοδεύεται από απλούστερους κανόνες, σαφείς αρμοδιότητες και λογοδοσία. Ένα ταχύτερο ηλεκτρονικό σύστημα δεν αρκεί όταν η ίδια η διαδικασία παραμένει περίπλοκη. Η θεσμική αξιοπιστία αυξάνει την αξία κάθε παραγωγικής επένδυσης.
Οι επτά αυτές πληγές αλληλεπιδρούν και αλληλοενισχύονται. Η θεσμική αβεβαιότητα αποθαρρύνει επενδύσεις, οι χαμηλές επενδύσεις περιορίζουν την παραγωγικότητα και η χαμηλή παραγωγικότητα δυσκολεύει τη μεγέθυνση των επιχειρήσεων. Οι μικρές επιχειρήσεις επενδύουν λιγότερο σε κατάρτιση, ενώ η έλλειψη δεξιοτήτων καθυστερεί την τεχνολογική αναβάθμιση. Η γήρανση κάνει ακόμη πιο σημαντική την αποτελεσματική χρήση κάθε εργαζομένου. Γι’ αυτό οι επιμέρους παρεμβάσεις χρειάζονται συντονισμό. Ένα χρηματοδοτικό πρόγραμμα έχει περιορισμένη απόδοση όταν καθυστερούν οι άδειες· μια νέα τεχνολογία όταν δεν υπάρχει κατάλληλο προσωπικό· μια εκπαιδευτική μεταρρύθμιση όταν οι επιχειρήσεις δεν δημιουργούν θέσεις που αξιοποιούν τις νέες γνώσεις.
Η Ελλάδα διαθέτει δυνατότητες για έναν ευρύτερο παραγωγικό μετασχηματισμό. Η ναυτιλία, ο τουρισμός και η γεωγραφική θέση μπορούν να στηρίξουν δίκτυα προμηθευτών, μεταφορές και υπηρεσίες. Η αγροδιατροφή, η μεταποίηση, οι ενεργειακές και ψηφιακές δραστηριότητες μπορούν να διευρύνουν την εξωστρέφεια και την εξαγωγική βάση.
Η επιτυχία μιας μεταρρυθμιστικής προσπάθειας θα εξαρτηθεί από επιχειρήσεις που επενδύουν και αναπτύσσονται, εργαζομένους που αποκτούν και αξιοποιούν δεξιότητες και θεσμούς που επιτρέπουν μακροχρόνιο σχεδιασμό.
Η δημοσιονομική και νομισματική σταθερότητα προσφέρουν ένα αναγκαίο υπόβαθρο. Η διατηρήσιμη ανάπτυξη απαιτεί να μετατραπεί αυτό το υπόβαθρο σε υψηλότερη παραγωγικότητα, μεγαλύτερη εξωστρέφεια και καλύτερες θέσεις εργασίας. Εκεί βρίσκεται η ουσιαστική δοκιμασία της οικονομικής πολιτικής των επόμενων ετών.
______________________________________
Το Άρθρο της Εβδομάδας είναι μία κατηγορία αναρτήσεων στο ιστότοπο μου που στόχο έχει να προβληματίζει και να ενημερώνει τους επισκέπτες του. Κάθε Τρίτη στις 12:00 το μεσημέρι ώρα Ελλάδας, αναρτάται ένα άρθρο μου αναφορικά με μία πτυχή της ελληνικής, της ευρωπαϊκής ή και της διεθνούς οικονομίας. Τεκμηριωμένα επώνυμα σύντομα (έως 100 λέξεις) σχόλια για το άρθρο αυτό είναι ευπρόσδεκτα και μία επιλογή από τα σχόλια αυτά θα δημοσιεύεται κάτω από το άρθρο.
© Γιώργος Αλογοσκούφης
______________________________________
Τα γενικότερα ζητήματα τα οποία πραγματεύεται αυτό το άρθρο αναλύονται διεξοδικά σε δύο πρόσφατα βιβλία μου για την ελληνική οικονομία.
Πριν και Μετά το Ευρώ: Οι Κύκλοι της Μεταπολίτευσης και η Ελληνική Οικονομία, Αθήνα, Gutenberg, 2021
Πριν και Μετά τη Μεταπολίτευση: Θεσμοί, Πολιτική και Οικονομία στην Ελλάδα, Αθήνα, Gutenberg, 2024

