Γιώργος Αλογοσκούφης
Μία συντομευμένη μορφή αυτού του άρθρου δημοσιεύθηκε στην εφημερίδα ΤΑ ΝΕΑ στις 3 Οκτωβρίου 2026
________________________________________________________________
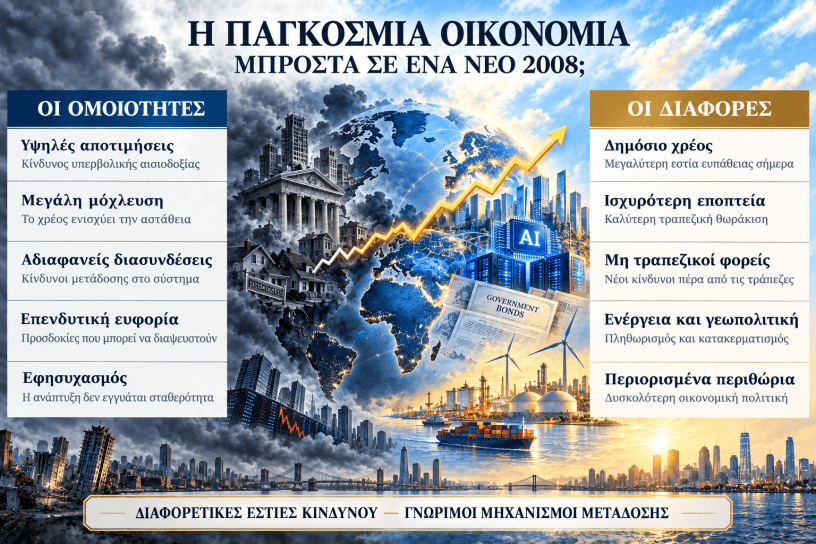
Η σημερινή διεθνής οικονομική κατάσταση παρουσιάζει ανησυχητικές ομοιότητες με την περίοδο που προηγήθηκε της χρηματοπιστωτικής κρίσης του 2008–2009. Υψηλές αποτιμήσεις περιουσιακών στοιχείων, συσσωρευμένο χρέος, σύνθετες χρηματοπιστωτικές διασυνδέσεις και αισιοδοξία για τις δυνατότητες της τεχνολογίας συνυπάρχουν με σημαντικές οικονομικές ανισορροπίες. Ωστόσο, οι διαφορές είναι εξίσου ουσιαστικές. Οι πιθανές εστίες μιας νέας κρίσης, το διεθνές περιβάλλον και τα περιθώρια αντίδρασης της οικονομικής πολιτικής έχουν αλλάξει. Το ερώτημα δεν είναι απλώς εάν θα επαναληφθεί το 2008, αλλά εάν έχουμε κατανοήσει τους μηχανισμούς που μετατρέπουν τις οικονομικές διαταραχές σε συστημική αστάθεια.
Πριν από την προηγούμενη κρίση, η παγκόσμια οικονομία έμοιαζε να έχει εισέλθει σε μια εποχή αδιατάρακτης ευημερίας. Η ανάπτυξη ήταν ισχυρή, το διεθνές εμπόριο επεκτεινόταν και ο πληθωρισμός στις προηγμένες οικονομίες παρέμενε σχετικά συγκρατημένος. Η λεγόμενη ‘Μεγάλη Εξομάλυνση’ είχε ενισχύσει την πεποίθηση ότι η καλύτερη νομισματική πολιτική και οι χρηματοπιστωτικές καινοτομίες περιόριζαν τον κίνδυνο μεγάλων διακυμάνσεων. Στην πραγματικότητα, η φαινομενική σταθερότητα διευκόλυνε την ανάληψη ολοένα μεγαλύτερων κινδύνων.
Στο επίκεντρο βρισκόταν η αμερικανική αγορά κατοικίας. Η πιστωτική επέκταση, τα στεγαστικά δάνεια προς δανειολήπτες χαμηλής πιστοληπτικής ποιότητας και η τιτλοποίησή τους δημιούργησαν ένα πλέγμα απαιτήσεων, του οποίου ο πραγματικός κίνδυνος ήταν δύσκολο να εκτιμηθεί. Η διασπορά των δανείων σε πολλούς επενδυτές θεωρήθηκε ότι ενίσχυε την ασφάλεια. Όταν όμως υποχώρησαν οι τιμές των κατοικιών, αποκαλύφθηκε ότι οι κίνδυνοι ήταν στενά συνδεδεμένοι. Η αβεβαιότητα για τις ζημιές υπονόμευσε την εμπιστοσύνη, παρέλυσε τη χρηματοδότηση και μετέφερε την κρίση στην πραγματική οικονομία.
Η πρώτη ομοιότητα με το σήμερα είναι η τάση των αγορών να μετατρέπουν μια βάσιμη οικονομική προσδοκία σε βεβαιότητα. Τότε επικρατούσε η αντίληψη ότι οι τιμές των ακινήτων δύσκολα θα υποχωρούσαν σε εθνική κλίμακα. Σήμερα, η τεχνητή νοημοσύνη τροφοδοτεί προσδοκίες για μεγάλη αύξηση της παραγωγικότητας και των επιχειρηματικών κερδών. Οι δυνατότητες αυτές είναι σημαντικές, αλλά ούτε ο χρόνος πραγματοποίησής τους ούτε η κατανομή των ωφελειών είναι εξασφαλισμένα. Μια τεχνολογική επανάσταση μπορεί να μετασχηματίσει την οικονομία και ταυτόχρονα να συνοδεύεται από υπερτιμημένες επενδύσεις.
Ο κίνδυνος αυξάνεται όταν μεγάλες επενδυτικές δαπάνες στηρίζονται σε αισιόδοξες προβλέψεις εσόδων και, εν μέρει, σε δανεισμό. Εάν τα αναμενόμενα κέρδη καθυστερήσουν, μπορεί να ακολουθήσουν περικοπές επενδύσεων, πτώση αποτιμήσεων και ζημιές για τους επενδυτές. Η Τράπεζα Διεθνών Διακανονισμών επισημαίνει τους κινδύνους από τη συγκέντρωση των επενδύσεων στην τεχνητή νοημοσύνη και τις αλληλεξαρτήσεις που τις συνοδεύουν. Αυτό δεν αποδεικνύει ότι υπάρχει μια φούσκα αντίστοιχη της στεγαστικής. Δείχνει, όμως, ότι η τεχνολογική αισιοδοξία χρειάζεται αυστηρή αξιολόγηση.
Η δεύτερη ομοιότητα αφορά τη μόχλευση και την αδιαφάνεια. Πριν από το 2008, οι κίνδυνοι κρύβονταν συχνά σε σύνθετα προϊόντα και σε δραστηριότητες εκτός τραπεζικών ισολογισμών. Σήμερα, μεγαλύτερο ρόλο διαδραματίζουν επενδυτικά κεφάλαια, οργανισμοί ιδιωτικών πιστώσεων και άλλοι μη τραπεζικοί χρηματοπιστωτικοί φορείς. Η ανάπτυξή τους διευρύνει τις πηγές χρηματοδότησης, αλλά δημιουργεί διασυνδέσεις που δεν είναι πάντοτε εύκολα ορατές. Ιδιαίτερα στις αγορές κρατικών ομολόγων, μοχλευμένες στρατηγικές που εξαρτώνται από συνεχή χρηματοδότηση μπορούν να ενισχύσουν μια αναταραχή μέσω αναγκαστικών πωλήσεων.
Μια τρίτη ομοιότητα είναι ότι η ανθεκτικότητα της πραγματικής οικονομίας μπορεί να δημιουργεί παραπλανητική αίσθηση ασφάλειας. Η ανάπτυξη, η απασχόληση και τα επιχειρηματικά κέρδη δεν αποτυπώνουν πλήρως την ευπάθεια του χρηματοπιστωτικού συστήματος. Οι ισολογισμοί μπορεί να επιδεινώνονται ενώ η οικονομική δραστηριότητα εξακολουθεί να αυξάνεται. Η κρίσιμη μεταβολή έρχεται όταν οι επενδυτές αρχίσουν να αμφισβητούν ταυτόχρονα την αξία των εξασφαλίσεων και την ικανότητα των αντισυμβαλλομένων τους να ανταποκριθούν στις υποχρεώσεις τους. Τότε η ατομικά συνετή προσπάθεια περιορισμού του κινδύνου μπορεί να προκαλέσει συλλογική αποσταθεροποίηση.
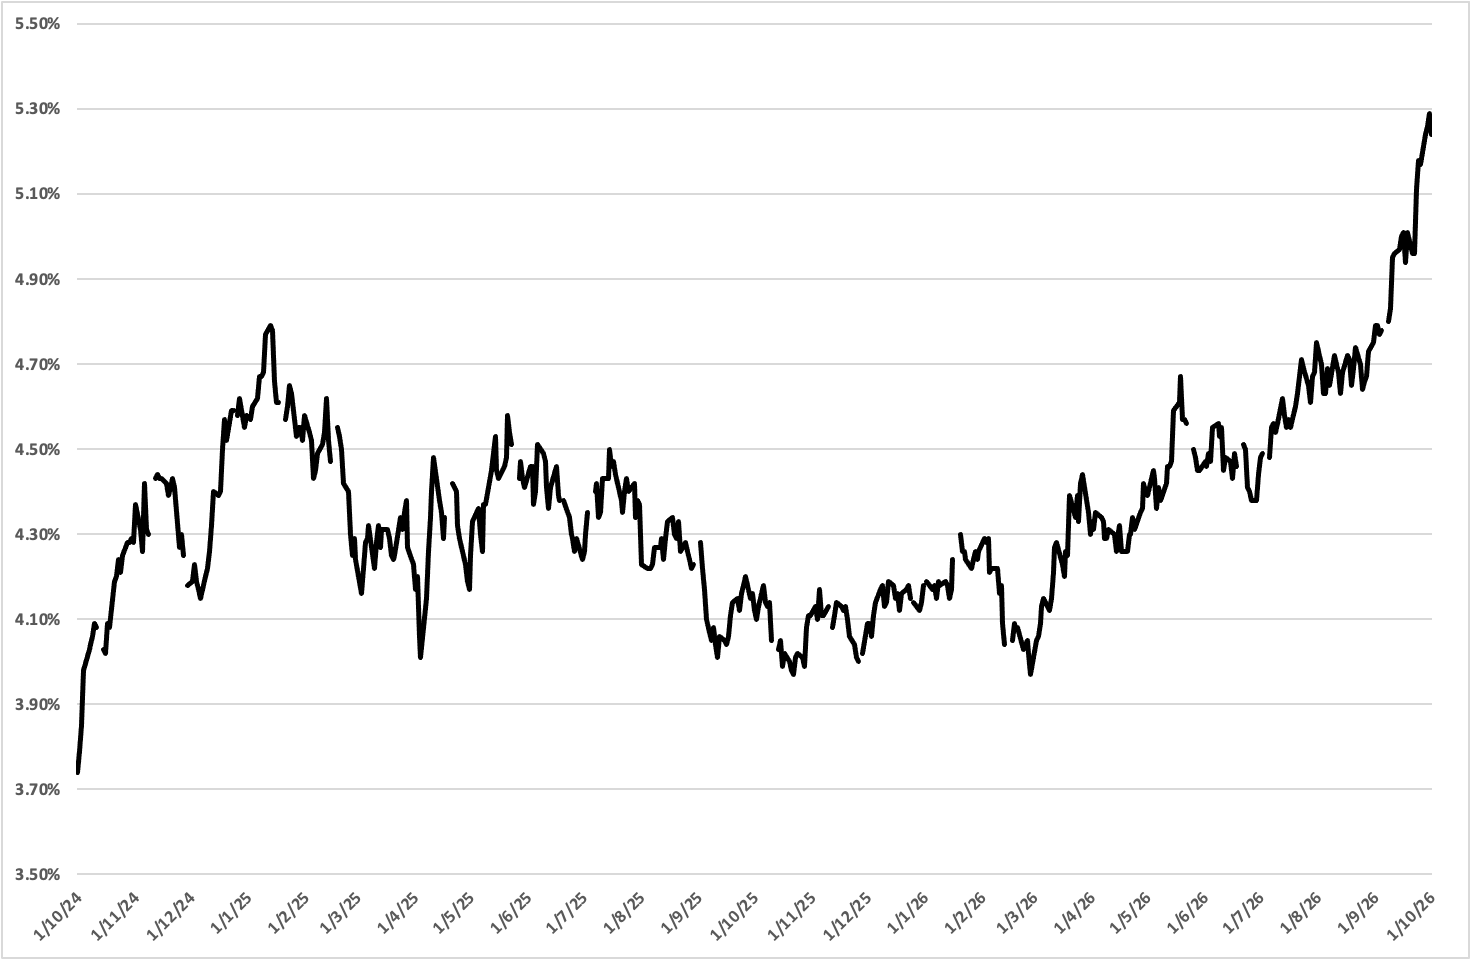
Η σημαντικότερη διαφορά βρίσκεται στο επίκεντρο του χρέους. Το 2008 η κρίση ξεκίνησε κυρίως από τον ιδιωτικό δανεισμό και τις τραπεζικές εκθέσεις στη στεγαστική αγορά. Σήμερα, το υψηλό δημόσιο χρέος των αναπτυγμένων οικονομίων, και κυρίως των ΗΠΑ, αποτελεί κεντρικό στοιχείο της διεθνούς ευπάθειας. Το ποσοστό απόδοσης των μακροχρόνιων ομολόγων του αμερικανικού δημοσίου έχει ανέβει σημαντικά τις τελευταίες εβδομάδες, όπως φαίνεται και στο επισυναπτόμενο γράφημα. Αντίστοιχη άνοδος έχει υπάρξει και διεθνώς. Η άνοδος του κόστους δανεισμού επιβαρύνει σταδιακά τους προϋπολογισμούς, καθώς αναχρηματοδοτείται το παλαιότερο χρέος. Παράλληλα, οι ανάγκες για άμυνα, υποδομές, ενεργειακή μετάβαση και κοινωνική προστασία εντείνουν τις δημοσιονομικές πιέσεις. Επειδή τα κρατικά ομόλογα χρησιμοποιούνται ευρέως ως εξασφαλίσεις, μια διαταραχή στις αγορές τους μπορεί να επηρεάσει ολόκληρο το χρηματοπιστωτικό σύστημα.
Μια δεύτερη διαφορά είναι η θεσμική ετοιμότητα. Οι μεταρρυθμίσεις μετά το 2008 ενίσχυσαν την τραπεζική εποπτεία και ανέδειξαν τη χρηματοπιστωτική σταθερότητα σε βασική προτεραιότητα της οικονομικής πολιτικής. Οι αρχές διαθέτουν πλέον την εμπειρία της προηγούμενης κρίσης και των παρεμβάσεων που απαιτήθηκαν. Αυτό αποτελεί ουσιαστικό πλεονέκτημα. Δεν εγγυάται, ωστόσο, ότι θα εντοπιστούν εγκαίρως νέοι κίνδυνοι, ιδιαίτερα όταν αναπτύσσονται σε μη τραπεζικούς χρηματοπιστωτικούς οργανισμούς και αγορές, διαφορετικούς από εκείνους που βρέθηκαν στο επίκεντρο της προηγούμενης κατάρρευσης.
Διαφορετικό είναι επίσης το μακροοικονομικό και γεωπολιτικό περιβάλλον. Σήμερα, ενεργειακές διαταραχές, πολεμικές συγκρούσεις και εμπορικοί περιορισμοί επηρεάζουν ταυτόχρονα την παραγωγή και τις τιμές. Οι διεθνείς οργανισμοί προβλέπουν παγκόσμια ανάπτυξη της τάξης του 2,9% το 2026 και 3,0% το 2027, επισημαίνοντας τις επίμονες πληθωριστικές πιέσεις και την αβεβαιότητα. Η εικόνα αυτή συνδυάζει οικονομική ανθεκτικότητα με ασθενή δυναμική και διαδοχικά πλήγματα στην προσφορά. Διαφέρει τόσο από την αισιοδοξία πριν από το 2008 όσο και από την κατάρρευση της ζήτησης που ακολούθησε την εκδήλωση της κρίσης.
Ο συνδυασμός σχετικά χαμηλής ανάπτυξης και σχετικά υψηλού πληθωρισμού δημιουργεί δυσκολότερα διλήμματα πολιτικής. Μια νέα χρηματοπιστωτική αναταραχή θα απαιτούσε άμεση παροχή ρευστότητας, αλλά ο επίμονος πληθωρισμός θα περιόριζε τα περιθώρια γενικευμένης νομισματικής χαλάρωσης. Η στήριξη της λειτουργίας των αγορών θα έπρεπε να διακρίνεται προσεκτικά από την τόνωση της συνολικής ζήτησης. Αντίστοιχα, το υψηλό δημόσιο χρέος καθιστά μεγαλύτερες δημοσιονομικές παρεμβάσεις ακριβότερες. Ο γεωοικονομικός κατακερματισμός δυσκολεύει επιπλέον τον διεθνή συντονισμό, ακριβώς όταν οι διασυνοριακές χρηματοπιστωτικές διασυνδέσεις τον καθιστούν απαραίτητο.
Δεν υπάρχουν επαρκείς λόγοι να θεωρούμε πιθανή μια επανάληψη του 2008. Υπάρχουν, όμως, σοβαροί λόγοι να αποφύγουμε τον εφησυχασμό. Η προτεραιότητα πρέπει να είναι η έγκαιρη αναγνώριση των κινδύνων της μόχλευσης, η μεγαλύτερη διαφάνεια στις χρηματοπιστωτικές διασυνδέσεις και η αποκατάσταση δημοσιονομικών περιθωρίων. Το δίδαγμα της προηγούμενης κρίσης είναι ότι η σταθερότητα χρειάζεται έγκαιρες και επαρκείς παρεμβάσεις. Η επόμενη κρίση, εάν εκδηλωθεί, μπορεί να ξεκινήσει από διαφορετική αγορά, αλλά να μεταδοθεί μέσω των ίδιων γνώριμων μηχανισμών: απώλεια εμπιστοσύνης, απόσυρση χρηματοδότησης και αναγκαστική απομόχλευση.
Σύνδεσμος στο συντομευμένο άρθρο στην εφημερίδα ΤΑ ΝΕΑ
______________________________________
Το Άρθρο της Εβδομάδας είναι μία κατηγορία αναρτήσεων στο ιστότοπο μου που στόχο έχει να προβληματίζει και να ενημερώνει τους επισκέπτες του. Κάθε Τρίτη στις 12:00 το μεσημέρι ώρα Ελλάδας, αναρτάται ένα άρθρο μου αναφορικά με μία πτυχή της ελληνικής, της ευρωπαϊκής ή και της διεθνούς οικονομίας. Τεκμηριωμένα επώνυμα σύντομα (έως 100 λέξεις) σχόλια για το άρθρο αυτό είναι ευπρόσδεκτα και μία επιλογή από τα σχόλια αυτά θα δημοσιεύεται κάτω από το άρθρο.
© Γιώργος Αλογοσκούφης
_______________________________________
Για περισσότερα αναφορικά με την διεθνή οικονομική και την παγκόσμια οικονομία βλ.
Αλογοσκούφης Γ. (2013), Διεθνής Οικονομική και Παγκόσμια Οικονομία,Gutenberg, Αθήνα
Η δεύτερη αναθεωρημένη και επαυξημένη έκδοση αυτού του βιβλίου αναμένεται τον Νοέμβριο του 2026.