
Ανάκαμψη, Ανθεκτικότητα και Ημιτελής Μετασχηματισμός
Γιώργος Αλογοσκούφης
_____________________
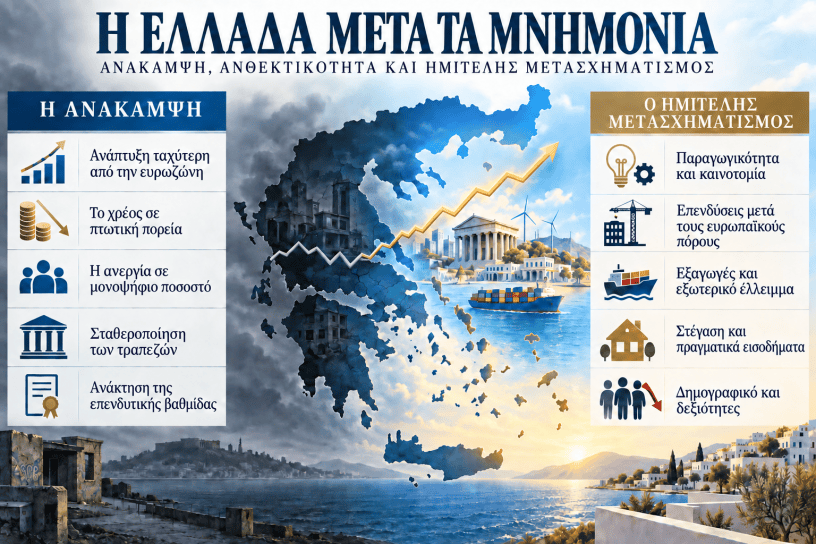
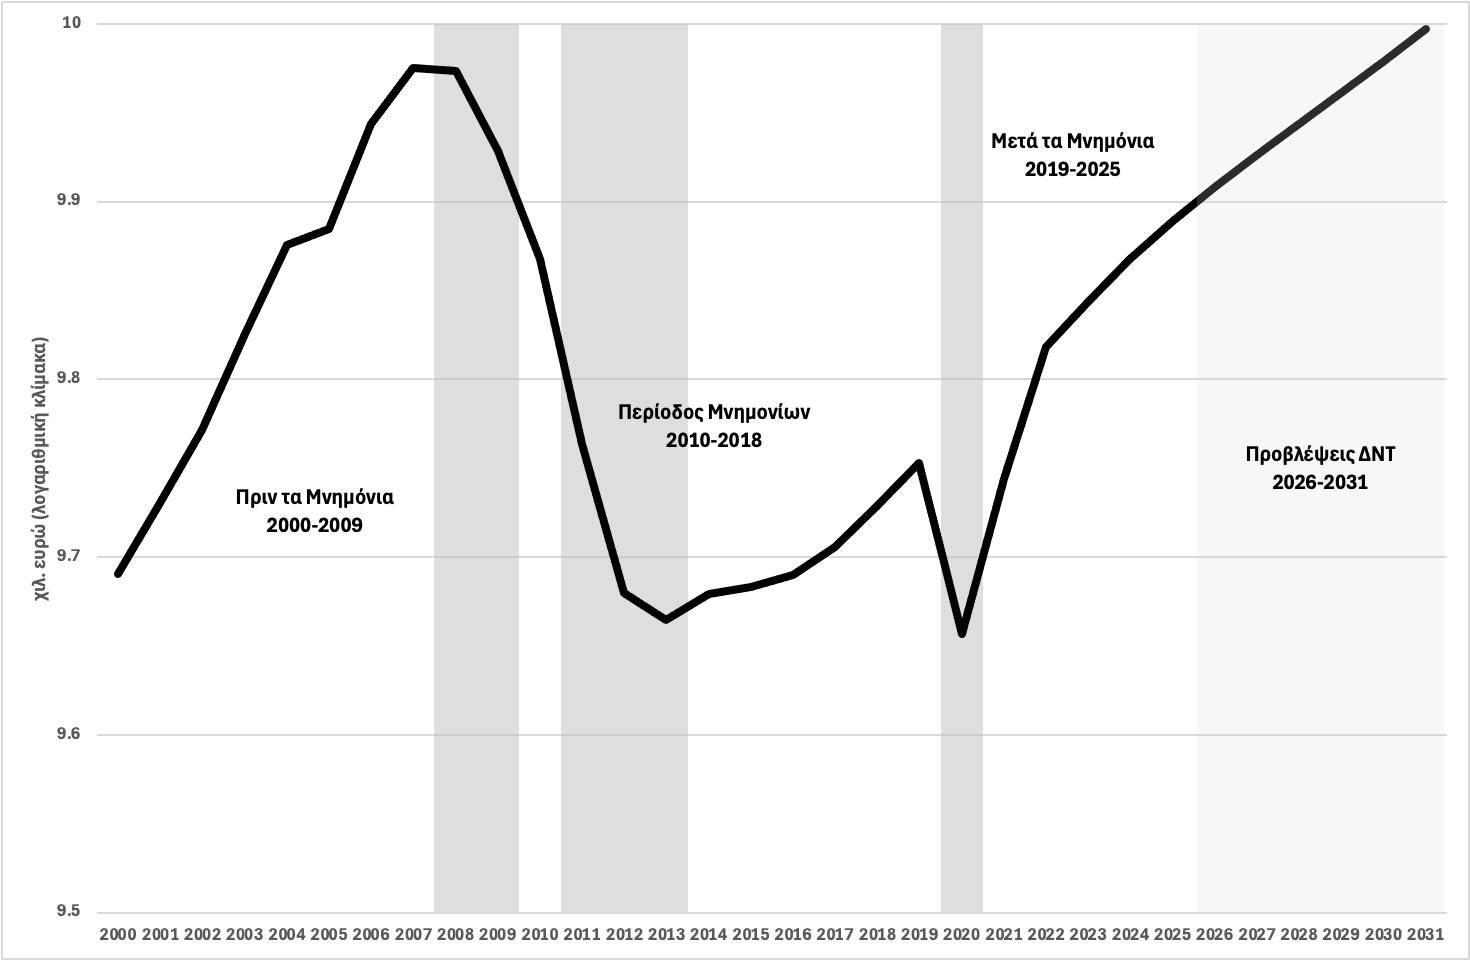
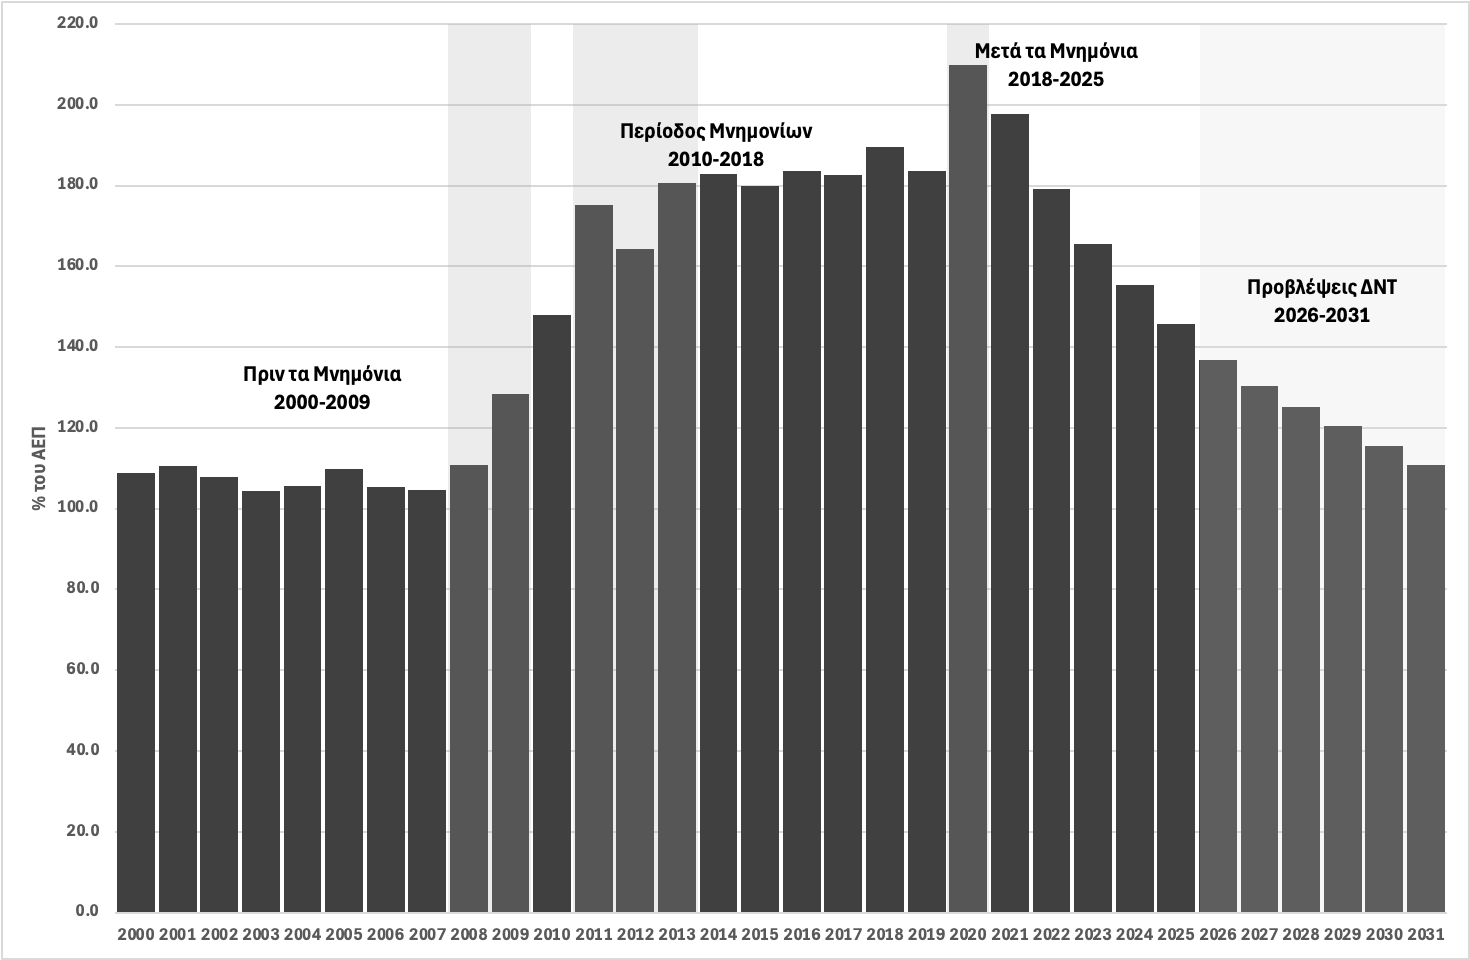
Όταν η Ελλάδα εξήλθε από το τρίτο και τελευταίο πρόγραμμα οικονομικής προσαρμογής στις 20 Αυγούστου 2018, η χώρα είχε ανακτήσει τη χρηματοπιστωτική σταθερότητα, όχι όμως και την οικονομική ευημερία. Οκτώ χρόνια πρωτοφανούς δημοσιονομικής προσαρμογής και θεσμικών μεταρρυθμίσεων είχαν εξαλείψει τα δίδυμα δημοσιονομικά και εξωτερικά ελλείμματα που προκάλεσαν την κρίση. Ωστόσο, το τίμημα υπήρξε εξαιρετικά υψηλό: το εθνικό προϊόν είχε μειωθεί κατά περίπου ένα τέταρτο, η ανεργία παρέμενε κοντά στο 20%, οι περιορισμοί στην κίνηση κεφαλαίων εξακολουθούσαν να ισχύουν, το δημόσιο χρέος πλησίαζε το 190% του ΑΕΠ και το τραπεζικό σύστημα ήταν επιβαρυμένο με ένα τεράστιο απόθεμα μη εξυπηρετούμενων δανείων.
Το τέλος των μνημονίων αποτέλεσε επομένως ένα σημαντικό πολιτικό και ψυχολογικό ορόσημο, όχι όμως και μια καθαρή τομή με το παρελθόν. Η Ελλάδα παρέμεινε υπό ενισχυμένη ευρωπαϊκή εποπτεία έως τον Αύγουστο του 2022, ενώ η οικονομία της εξακολουθούσε να φέρει τα τραύματα της βαθύτερης και πιο παρατεταμένης καθίζησης που γνώρισε προηγμένη οικονομία σε καιρό ειρήνης στη σύγχρονη εποχή.
Οκτώ χρόνια αργότερα, η εικόνα είναι διαφορετική. Η οικονομική ανάπτυξη υπερέβη κατά κανόνα τον μέσο όρο της ευρωζώνης, η ανεργία υποχώρησε σε μονοψήφιο ποσοστό, οι τράπεζες σταθεροποιήθηκαν, ο κρατικός προϋπολογισμός επέστρεψε σε υψηλά πρωτογενή πλεονάσματα και η Ελλάδα ανέκτησε την επενδυτική βαθμίδα. Το δημόσιο χρέος, αφού κορυφώθηκε περίπου στο 210% του ΑΕΠ κατά την πανδημία, μειώθηκε κοντά στο 146% το 2025. Η ανάκαμψη είναι πραγματική και, από πολλές απόψεις, εντυπωσιακή.
Δεν είναι όμως ολοκληρωμένη. Η Ελλάδα αποκατέστησε τη μακροοικονομική της αξιοπιστία χωρίς να έχει ακόμη επιτύχει πλήρη σύγκλιση ως προς την παραγωγικότητα, τα πραγματικά εισοδήματα ή την αποτελεσματικότητα των θεσμών. Η μεταμνημονιακή περίοδος δεν πρέπει να ερμηνεύεται ούτε ως οικονομικό θαύμα ούτε ως συνέχιση της εθνικής παρακμής. Είναι μια ιστορία ανάκαμψης, ανθεκτικότητας και ημιτελούς μετασχηματισμού.
Από τη σταθεροποίηση στα διαδοχικά σοκ
Η πρώτη περίοδος, από τον Αύγουστο του 2018 έως την εκδήλωση της πανδημίας, χαρακτηρίστηκε από σταδιακή εξομάλυνση. Η οικονομία επέστρεψε σε θετικούς ρυθμούς μεγέθυνσης, οι περιορισμοί στην κίνηση κεφαλαίων καταργήθηκαν τον Σεπτέμβριο του 2019 και η εμπιστοσύνη ενισχύθηκε. Μετά την κυβερνητική αλλαγή του Ιουλίου 2019, η οικονομική πολιτική έδωσε μεγαλύτερη έμφαση στη μείωση των φόρων και των ασφαλιστικών εισφορών, στην επιτάχυνση των ιδιωτικοποιήσεων, στην προσέλκυση ξένων επενδύσεων και στην απλούστευση των σχέσεων μεταξύ επιχειρήσεων και κράτους.
Η διαδικασία αυτή διακόπηκε απότομα από την πανδημία. Η Ελλάδα ήταν ιδιαίτερα ευάλωτη, επειδή ο τουρισμός, η εστίαση και άλλες υπηρεσίες που προϋποθέτουν φυσική παρουσία αντιπροσωπεύουν μεγάλο μέρος της οικονομικής δραστηριότητας. Κατά συνέπεια, το πραγματικό ΑΕΠ συρρικνώθηκε έντονα το 2020, ενώ η ύφεση και τα εκτεταμένα μέτρα κρατικής στήριξης ώθησαν το δημόσιο χρέος πάνω από το 200% του ΑΕΠ.
Η πανδημία απέδειξε, ωστόσο, πόσο πολύ είχαν μεταβληθεί οι συνθήκες σε σχέση με την κρίση του 2010. Η Ελλάδα δεν έχασε την πρόσβασή της στις χρηματοπιστωτικές αγορές. Η προσωρινή αναστολή των ευρωπαϊκών δημοσιονομικών κανόνων, τα προγράμματα αγοράς ομολόγων της Ευρωπαϊκής Κεντρικής Τράπεζας και η δημιουργία του ευρωπαϊκού Ταμείου Ανάκαμψης επέτρεψαν στην κυβέρνηση να στηρίξει την απασχόληση, τα εισοδήματα και τις επιχειρήσεις. Σε αντίθεση με τη λιτότητα που επιβλήθηκε κατά την προηγούμενη κρίση, η δημοσιονομική πολιτική έγινε έντονα αντικυκλική.
Η ανάκαμψη του 2021 και του 2022 υπήρξε αντιστοίχως ισχυρή. Ακολούθησε, ωστόσο, η άνοδος των τιμών της ενέργειας και των τροφίμων μετά τη ρωσική εισβολή στην Ουκρανία και, πιο πρόσφατα, νέες γεωπολιτικές και ενεργειακές αναταράξεις. Παρ’ όλα αυτά, η Ελλάδα συνέχισε να υπεραποδίδει σε σχέση με μεγάλο μέρος της Ευρώπης. Το πραγματικό ΑΕΠ αυξήθηκε κατά 2,1% το 2025, έναντι 1,4% στην ευρωζώνη. Η Ευρωπαϊκή Επιτροπή προβλέπει ανάπτυξη 1,8% το 2026, ενώ ο ΟΟΣΑ προβλέπει 1,9%, παρά τις υψηλότερες τιμές της ενέργειας και την επιδείνωση του διεθνούς περιβάλλοντος.
Η αποκατάσταση της δημοσιονομικής αξιοπιστίας
Το πιο αδιαμφισβήτητο επίτευγμα της μεταμνημονιακής περιόδου είναι ο μετασχηματισμός των δημόσιων οικονομικών. Με εξαίρεση τα έκτακτα χρόνια της πανδημίας, η Ελλάδα επέστρεψε σε σημαντικά πρωτογενή πλεονάσματα. Η Τράπεζα της Ελλάδος εκτιμά ότι το πρωτογενές πλεόνασμα έφθασε το 4,4% του ΑΕΠ το 2025, υπερβαίνοντας σημαντικά τον αρχικό στόχο.
Η βελτίωση αυτή δεν μπορεί να αποδοθεί αποκλειστικά στη δημοσιονομική λιτότητα. Η οικονομική ανάπτυξη και η αύξηση της απασχόλησης διεύρυναν τη φορολογική βάση, ενώ ο πληθωρισμός αύξησε τα ονομαστικά φορολογικά έσοδα. Σημαντικότερη μακροπρόθεσμα υπήρξε η ψηφιοποίηση της φορολογικής διοίκησης. Οι ηλεκτρονικές πληρωμές, η ηλεκτρονική τιμολόγηση, τα ψηφιακά λογιστικά αρχεία και η διασύνδεση των ταμειακών μηχανών με τα τερματικά POS περιόρισαν τα περιθώρια φοροδιαφυγής. Η βελτίωση της φορολογικής συμμόρφωσης επέτρεψε στα έσοδα να αυξηθούν, παρά τη μείωση ορισμένων φορολογικών συντελεστών και ασφαλιστικών εισφορών.
Εξίσου εντυπωσιακή υπήρξε η μείωση του λόγου του δημόσιου χρέους προς το ΑΕΠ. Σύμφωνα με το ΔΝΤ, ο λόγος αυτός υποχώρησε κατά περίπου εννέα ποσοστιαίες μονάδες μόνο το 2025, στο 146,6% του ΑΕΠ, περίπου 65 ποσοστιαίες μονάδες χαμηλότερα από την κορύφωση της πανδημίας. Ο υψηλός πληθωρισμός και η άνοδος του ονομαστικού ΑΕΠ συνέβαλαν στη μείωση, αλλά σημαντικό ρόλο διαδραμάτισαν επίσης τα διατηρήσιμα πρωτογενή πλεονάσματα και οι πρόωρες αποπληρωμές επίσημων δανείων.
Επιπλέον, η σύνθεση του δημόσιου χρέους το καθιστά λιγότερο ευάλωτο από όσο υποδηλώνει το μέγεθός του. Το μεγαλύτερο μέρος του βρίσκεται στα χέρια επίσημων ευρωπαϊκών θεσμών, έχει μεγάλες διάρκειες και σχετικά ευνοϊκά επιτόκια. Η μέση σταθμική διάρκεια παραμένει άνω των 18 ετών, περιορίζοντας την άμεση επίδραση των υψηλότερων επιτοκίων της αγοράς.
Αυτό δεν σημαίνει ότι οι δημοσιονομικοί περιορισμοί έχουν εξαφανιστεί. Η Ελλάδα εξακολουθεί να διαθέτει έναν από τους υψηλότερους λόγους χρέους στον κόσμο. Η γήρανση του πληθυσμού, οι αμυντικές δαπάνες, η προσαρμογή στην κλιματική αλλαγή και η μελλοντική αναχρηματοδότηση του επίσημου χρέους θα δημιουργήσουν αυξανόμενες πιέσεις. Το δίδαγμα της κρίσης δεν είναι ότι τα υψηλά μόνιμα πλεονάσματα πρέπει να μετατραπούν σε αυτοσκοπό, αλλά ότι η δημοσιονομική αξιοπιστία αποτελεί πολύτιμο εθνικό κεφάλαιο που δεν πρέπει να τεθεί σε κίνδυνο.
Η εξυγίανση των τραπεζών
Η εξυγίανση του τραπεζικού συστήματος αποτελεί ένα ακόμη σημαντικό επίτευγμα. Στο τέλος των προγραμμάτων προσαρμογής, τα μη εξυπηρετούμενα ανοίγματα εξακολουθούσαν να απορροφούν ένα εξαιρετικά μεγάλο μέρος των τραπεζικών ισολογισμών. Οι τράπεζες αδυνατούσαν να επιτελέσουν την κεντρική οικονομική λειτουργία τους: να κατευθύνουν τις αποταμιεύσεις προς παραγωγικές επιχειρήσεις και επενδύσεις.
Μέσω πωλήσεων, διαγραφών και τιτλοποιήσεων —πολλές από τις οποίες υποστηρίχθηκαν από το πρόγραμμα κρατικών εγγυήσεων «Ηρακλής»— οι συστημικές τράπεζες περιόρισαν τους δείκτες μη εξυπηρετούμενων δανείων κοντά στα μέσα ευρωπαϊκά επίπεδα. Η κερδοφορία, η κεφαλαιακή επάρκεια και η πρόσβαση στις αγορές βελτιώθηκαν, ενώ η τραπεζική χρηματοδότηση προς τις επιχειρήσεις άρχισε να ανακάμπτει.
Η φαινομενική επίλυση του τραπεζικού προβλήματος πρέπει, ωστόσο, να ερμηνευθεί με προσοχή. Μεγάλο μέρος του προβληματικού χρέους μεταφέρθηκε, αλλά δεν εξαλείφθηκε. Βρίσκεται πλέον στα χαρτοφυλάκια εξειδικευμένων εταιρειών διαχείρισης απαιτήσεων και εξακολουθεί να επιβαρύνει νοικοκυριά και επιχειρήσεις. Η κληρονομιά της κρίσης επιβιώνει επομένως εκτός του επίσημου τραπεζικού συστήματος, περιορίζοντας την επιχειρηματικότητα, τις συναλλαγές ακινήτων και την κοινωνική κινητικότητα.
Οι επενδύσεις και το Ταμείο Ανάκαμψης
Πριν από το 2009, η ελληνική ανάπτυξη βασιζόταν υπερβολικά στην ιδιωτική και δημόσια κατανάλωση, στην οικοδομή κατοικιών και στον εξωτερικό δανεισμό. Μία από τις πιο ενθαρρυντικές εξελίξεις μετά το 2018 είναι η μεγαλύτερη συμβολή των επενδύσεων και των εξαγωγών. Οι άμεσες ξένες επενδύσεις αυξήθηκαν, οι εξαγωγές αγαθών και σύγχρονων υπηρεσιών επεκτάθηκαν και κλάδοι όπως τα logistics, οι ανανεώσιμες πηγές ενέργειας, η πληροφορική και οι επαγγελματικές υπηρεσίες απέκτησαν μεγαλύτερη σημασία.
Ο Μηχανισμός Ανάκαμψης και Ανθεκτικότητας της ΕΕ ενίσχυσε αυτή τη διαδικασία. Το ελληνικό σχέδιο προβλέπει περισσότερα από 36 δισ. ευρώ σε επιχορηγήσεις και δάνεια για την ψηφιοποίηση, την ενέργεια, τις υποδομές, τις δεξιότητες και τις ιδιωτικές επενδύσεις. Συνδέει επίσης τις εκταμιεύσεις με μεταρρυθμίσεις στη φορολογία, στη δικαιοσύνη, στη δημόσια διοίκηση, στις χρήσεις γης και στο επιχειρηματικό περιβάλλον.
Η Τράπεζα της Ελλάδος επισημαίνει ότι οι επενδύσεις παρέμειναν ο βασικός κινητήρας της ανάπτυξης στις αρχές του 2026. Το καθοριστικό ερώτημα, ωστόσο, είναι τι θα συμβεί μετά την ολοκλήρωση του Ταμείου Ανάκαμψης. Οι δημόσιες επενδύσεις αναμένεται να μειωθούν αισθητά το 2027, ενώ η Ευρωπαϊκή Επιτροπή προβλέπει επιβράδυνση της ανάπτυξης στο 1,6%, καθώς ολοκληρώνεται η εφαρμογή του προγράμματος.
Ο κίνδυνος είναι οι ευρωπαϊκοί πόροι να συνδεθούν με μια προσωρινή άνοδο των επενδύσεων, αντί για μια μόνιμη βελτίωση της παραγωγικής ικανότητας. Το επίπεδο των επενδύσεων παραμένει χαμηλότερο από αυτό που απαιτείται για να αναπληρωθεί το κεφάλαιο που χάθηκε κατά τη μακρά κρίση. Πολύ μεγάλο μέρος τους εξακολουθεί να κατευθύνεται στον τουρισμό, στις κατοικίες και γενικότερα στα ακίνητα και πολύ μικρότερο σε μηχανολογικό εξοπλισμό, έρευνα, προηγμένη μεταποίηση και διεθνώς ανταγωνιστικές επιχειρήσεις.
Η προειδοποίηση του εξωτερικού ελλείμματος
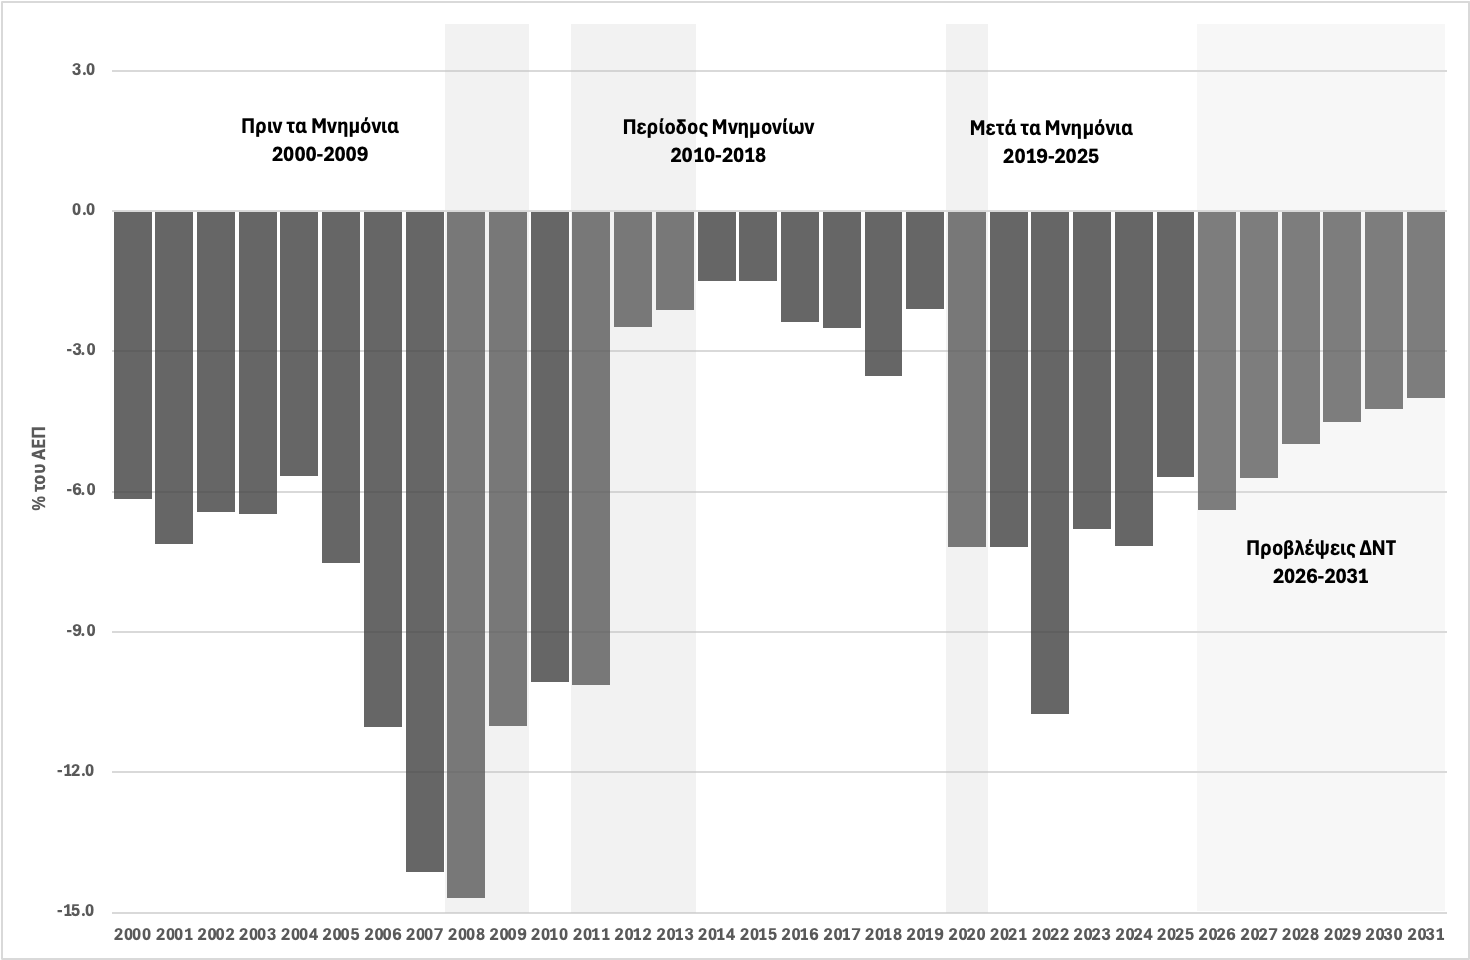
Το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών αποκαλύπτει τους περιορισμούς του νέου αναπτυξιακού προτύπου. Περιορίστηκε στο 5,7% του ΑΕΠ το 2025, αλλά παρέμεινε υψηλό, αντανακλώντας την ισχυρή ζήτηση για εισαγόμενα καταναλωτικά αγαθά, ενέργεια και επενδυτικό εξοπλισμό.
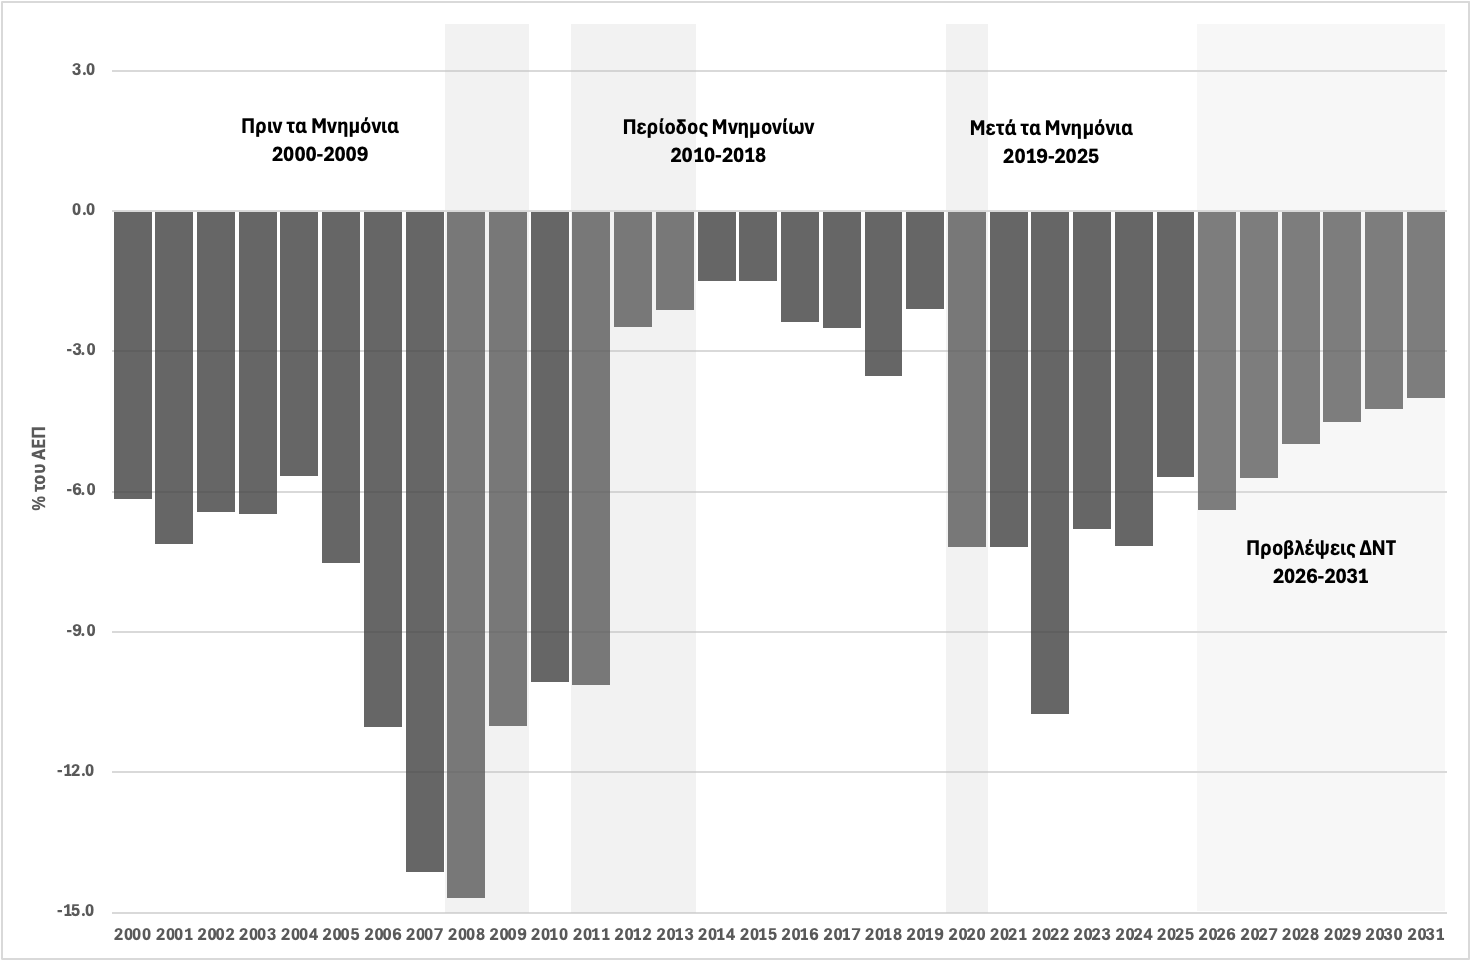
Ένα έλλειμμα που προκαλείται από παραγωγικές επενδύσεις είναι λιγότερο ανησυχητικό από ένα έλλειμμα που οφείλεται στην κατανάλωση. Η Ελλάδα χρειάζεται να εισαγάγει μηχανήματα και τεχνολογία για να εκσυγχρονίσει το κεφαλαιακό της απόθεμα. Η επιμονή, όμως, ενός ελλείμματος τέτοιου μεγέθους δείχνει επίσης ότι η εγχώρια παραγωγή και οι εξαγωγές δεν έχουν αυξηθεί αρκετά ώστε να ανταποκριθούν στην ενίσχυση της ζήτησης.
Η διάρθρωση των εξαγωγών παραμένει περιορισμένη. Ο τουρισμός και η ναυτιλία είναι διεθνώς ανταγωνιστικοί κλάδοι, αλλά και οι δύο είναι ευαίσθητοι στις γεωπολιτικές εξελίξεις και στις διακυμάνσεις της παγκόσμιας ζήτησης. Η μεταποίηση αντιπροσωπεύει σχετικά μικρό ποσοστό της προστιθέμενης αξίας, ενώ πολλές επιχειρήσεις παραμένουν υπερβολικά μικρές για να επενδύσουν στην τεχνολογία, να αναπτύξουν εξαγωγικά δίκτυα ή να αξιοποιήσουν εξειδικευμένο ανθρώπινο δυναμικό.
Η επόμενη φάση πρέπει επομένως να περιλαμβάνει όχι μόνο περισσότερες επενδύσεις, αλλά και επενδύσεις διαφορετικής σύνθεσης: στην τεχνολογία, στα ενεργειακά δίκτυα, στη διαχείριση των υδάτων, στην έρευνα, στην εξαγωγική μεταποίηση, στα logistics και στην κλιματική ανθεκτικότητα.
Η απασχόληση ανέκαμψε ταχύτερα από τα εισοδήματα
Η ανάκαμψη της αγοράς εργασίας υπήρξε αξιοσημείωτη. Η ανεργία, η οποία κορυφώθηκε σχεδόν στο 28% κατά την κρίση και παρέμενε κοντά στο 20% το 2018, υποχώρησε σε μονοψήφιο ποσοστό. Ελλείψεις εργαζομένων εμφανίστηκαν στον τουρισμό, στις κατασκευές, στη γεωργία, στην υγειονομική περίθαλψη και στα τεχνικά επαγγέλματα. Μια χώρα που κάποτε χαρακτηριζόταν από μαζική ανεργία αντιμετωπίζει σήμερα ταυτόχρονα ανεργία και κενές θέσεις εργασίας.
Το παράδοξο αυτό αντανακλά διαρθρωτικές αναντιστοιχίες. Η μακροχρόνια ανεργία παραμένει υψηλή, τα ποσοστά συμμετοχής —ιδιαίτερα των γυναικών και των νέων— υπολείπονται των ευρωπαϊκών μέσων όρων και οι δεξιότητες των διαθέσιμων εργαζομένων συχνά δεν ανταποκρίνονται στις ανάγκες των επιχειρήσεων. Η μετανάστευση εκατοντάδων χιλιάδων, κυρίως νέων και μορφωμένων Ελλήνων, κατά τη διάρκεια της κρίσης αποδυνάμωσε περαιτέρω το ανθρώπινο κεφάλαιο της χώρας.
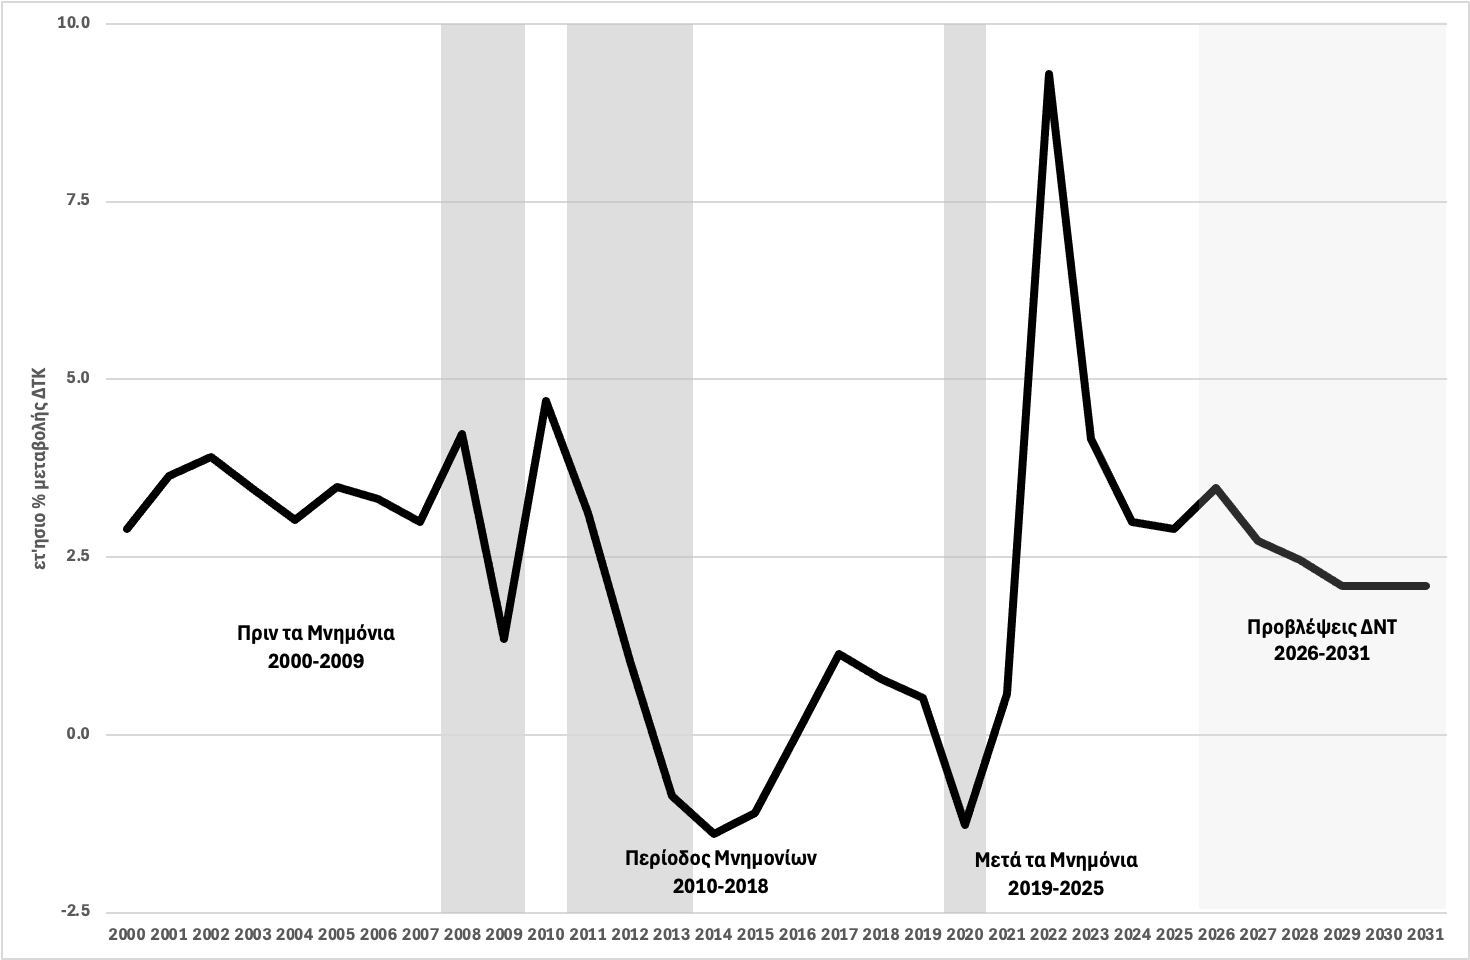
Οι μισθοί αυξήθηκαν, ιδιαίτερα στο κατώτατο επίπεδο. Η πραγματική αγοραστική δύναμη, όμως, ανέκαμψε πιο αργά. Ο πληθωρισμός μετά το 2021 αύξησε το κόστος των τροφίμων και της ενέργειας, ενώ τα ενοίκια και οι τιμές των κατοικιών αυξήθηκαν ακόμη ταχύτερα. Η στέγαση έχει εξελιχθεί σε κεντρικό οικονομικό και κοινωνικό ζήτημα, ιδιαίτερα στην Αθήνα, στη Θεσσαλονίκη και στους δημοφιλείς τουριστικούς προορισμούς.
Οι αιτίες περιλαμβάνουν την περιορισμένη κατασκευή νέων κατοικιών κατά την κρίση, το γηρασμένο κτιριακό απόθεμα, τις βραχυχρόνιες μισθώσεις, την ξένη ζήτηση και τις αργές διαδικασίες χωροταξικού σχεδιασμού και αδειοδότησης. Η επιδότηση των ενοικιαστών ή των αγοραστών κατοικιών μπορεί να προσφέρει προσωρινή ανακούφιση, αλλά χωρίς αύξηση της προσφοράς κινδυνεύει να ωθήσει τις τιμές ακόμη υψηλότερα. Μια αξιόπιστη στεγαστική στρατηγική πρέπει να επαναφέρει στην αγορά τα κενά ακίνητα, να επιταχύνει την οικοδομική δραστηριότητα, να αναβαθμίσει το υφιστάμενο απόθεμα και να ρυθμίσει τις βραχυχρόνιες μισθώσεις στις περιοχές όπου ασκούν υπερβολική πίεση στις τοπικές κοινωνίες.
Η παραγωγικότητα αποτελεί την κεντρική πρόκληση
Η τελική δοκιμασία για την ελληνική ανάκαμψη είναι η παραγωγικότητα. Ο ΟΟΣΑ διαπιστώνει ότι η Ελλάδα έχει αρχίσει να περιορίζει την εισοδηματική απόσταση που τη χωρίζει από τις περισσότερο προηγμένες οικονομίες. Η πρόοδος, όμως, περιορίζεται από την ασθενή αύξηση της παραγωγικότητας, το ακόμη μεγάλο επενδυτικό κενό και τη δυσκολία των μικρότερων επιχειρήσεων να υιοθετήσουν νέες τεχνολογίες και καινοτομίες.
Η ψηφιοποίηση του κράτους, ιδιαίτερα μέσω του gov.gr, έχει μεταμορφώσει πολλές από τις συναλλαγές πολιτών και επιχειρήσεων με τη δημόσια διοίκηση. Η αδειοδότηση των επιχειρήσεων έχει βελτιωθεί, η δυναμικότητα των ανανεώσιμων πηγών ενέργειας έχει αυξηθεί και η φορολογική διοίκηση έχει γίνει σημαντικά αποτελεσματικότερη.
Εξακολουθούν, ωστόσο, να υφίστανται γνώριμα εμπόδια. Οι δικαστικές διαδικασίες παραμένουν αργές, ο χωροταξικός σχεδιασμός και η κτηματογράφηση δεν έχουν ολοκληρωθεί, το ρυθμιστικό πλαίσιο είναι συχνά πολύπλοκο, οι εκπαιδευτικές επιδόσεις είναι άνισες και η αποτελεσματικότητα της δημόσιας διοίκησης διαφέρει σημαντικά μεταξύ τομέων. Οι ψηφιακές πλατφόρμες είναι πολύτιμες, αλλά δεν μπορούν να υποκαταστήσουν τους αξιόπιστους θεσμούς, τις λειτουργικές υποδομές και τη διοικητική λογοδοσία.
Το μέγεθος των επιχειρήσεων είναι εξίσου σημαντικό. Μια οικονομία στην οποία κυριαρχούν οι πολύ μικρές επιχειρήσεις δυσκολεύεται να δημιουργήσει οικονομίες κλίμακας, να χρηματοδοτήσει την έρευνα, να παρέχει συστηματική κατάρτιση και να ενταχθεί στις παγκόσμιες αλυσίδες αξίας. Ο εντονότερος ανταγωνισμός, τα κίνητρα για συγχωνεύσεις και συνεργασίες, η βελτίωση της πρόσβασης σε μετοχικά κεφάλαια και η ενίσχυση των δεσμών μεταξύ πανεπιστημίων και επιχειρήσεων θα βοηθούσαν τις παραγωγικές επιχειρήσεις να αναπτυχθούν.
Το δημογραφικό και τα όρια της ανάκαμψης
Το δημογραφικό μπορεί να αποδειχθεί ο δυσκολότερος περιορισμός από όλους. Ο πληθυσμός της Ελλάδας συρρικνώνεται και γηράσκει. Η μείωση του πληθυσμού εργάσιμης ηλικίας περιορίζει την προσφορά εργασίας και τη φορολογική βάση, ενώ αυξάνει τις δαπάνες για συντάξεις, υγειονομική περίθαλψη και μακροχρόνια φροντίδα. Χωρίς υψηλότερη παραγωγικότητα, μεγαλύτερη απασχόληση των γυναικών, επιλεκτική μετανάστευση και επιστροφή μέρους όσων εγκατέλειψαν τη χώρα κατά την κρίση, ο δυνητικός ρυθμός ανάπτυξης θα επιβραδυνθεί αναπόφευκτα.
Αυτό καθιστά την ποιότητα της ανάπτυξης σημαντικότερη από τον ονομαστικό ρυθμό της. Η Ελλάδα δεν μπορεί να στηρίζεται επ’ αόριστον στην κινητοποίηση του ανενεργού εργατικού δυναμικού, στις ευρωπαϊκές μεταβιβάσεις ή στην ανάκαμψη του τουρισμού. Η διατηρήσιμη σύγκλιση προϋποθέτει ότι κάθε εργαζόμενος και κάθε μονάδα κεφαλαίου θα γίνουν παραγωγικότεροι.
Η χώρα έχει διανύσει εξαιρετικά μεγάλη απόσταση από τον Αύγουστο του 2018. Δεν είναι πλέον αποκλεισμένη από τις αγορές, δεν απειλείται από τραπεζική κατάρρευση και δεν βρίσκεται παγιδευμένη σε έναν φαινομενικά ατέρμονα κύκλο λιτότητας και ύφεσης. Αποκατέστησε τη δημοσιονομική της αξιοπιστία, περιόρισε την ανεργία, εξυγίανε τις τράπεζες και έθεσε το δημόσιο χρέος σε πτωτική τροχιά.
Η ανάκαμψη, όμως, δεν πρέπει να συγχέεται με τον μετασχηματισμό. Η Ελλάδα δεν έχει ακόμη αντικαταστήσει πλήρως το καταναλωτικό πρότυπο που προηγήθηκε της κρίσης με ένα πρότυπο βασισμένο στην παραγωγικότητα, στην καινοτομία, στις εξαγωγές και στην ευημερία με ευρεία κοινωνική βάση. Ούτε τα οφέλη της βελτιωμένης μακροοικονομικής επίδοσης έχουν κατανεμηθεί ισόρροπα στο σύνολο της κοινωνίας.
Το επίτευγμα της μεταμνημονιακής περιόδου είναι ότι η Ελλάδα έγινε ξανά μια κανονική ευρωπαϊκή οικονομία. Η πρόκληση της επόμενης δεκαετίας είναι περισσότερο φιλόδοξη: να μετατραπεί σε μια οικονομία πιο παραγωγική, πιο κοινωνικά δίκαιη και πιο ανθεκτική.
 Γιωργος Αλογοσκουφης
